Trị giá hải quan là gì? Đây là câu hỏi muôn thuở nhưng không phải ai cũng nắm rõ bản chất. Nhiều người lầm tưởng chỉ cần khai báo theo hóa đơn là xong, nhưng thực tế việc khai báo sai lệch chỉ số này có thể dẫn đến những hậu quả khôn lường như bị ấn định thuế, xử phạt hành chính, thậm chí tắc nghẽn thông quan. Liệu có phải cứ khai theo giá trị trên hợp đồng là an toàn tuyệt đối? Bài viết này sẽ đi sâu phân tích, lật tẩy những ngộ nhận và cung cấp góc nhìn chuyên gia để bạn tự tin khai báo chính xác.
Trị giá hải quan là gì và tầm quan trọng không thể xem nhẹ
Hiểu một cách cốt lõi, Trị giá hải quan là gì đóng vai trò là yếu tố then chốt, quyết định trực tiếp số tiền thuế mà doanh nghiệp phải nộp khi thực hiện hoạt động xuất nhập khẩu. Nó không chỉ là một con số đơn thuần trên giấy tờ mà còn là thước đo để cơ quan Hải quan kiểm soát hoạt động thương mại, chống gian lận thuế và bảo vệ lợi ích quốc gia.
Theo Wikipedia, trị giá hải quan là giá trị của hàng hóa được dùng để tính thuế. Hiện nay, các quy định về trị giá hải quan được tập trung tại Thông tư số 71/2024/TT-BTC, có hiệu lực từ ngày 01/12/2024, thay thế cho các văn bản cũ. Thông tư này quy định rõ ràng về nguyên tắc, phương pháp và hồ sơ để xác định giá tính thuế hải quan.
Căn cứ pháp lý để xác định trị giá hải quan
Hệ thống văn bản pháp lý hiện hành về trị giá hải quan chủ yếu xoay quanh:
- Thông tư số 71/2024/TT-BTC: Quy định chi tiết về trị giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu.
- Luật Hải quan 2014: Đặt nền móng pháp lý cho hoạt động hải quan, trong đó có quy định về trị giá hải quan.
Việc hiểu rõ và áp dụng đúng các quy định này không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn tối ưu hóa chi phí, đảm bảo hoạt động kinh doanh diễn ra thông suốt.
Nguyên tắc và phương pháp xác định trị giá hải quan
Cơ quan Hải quan áp dụng các nguyên tắc và phương pháp khác nhau để xác định trị giá hải quan, tùy thuộc vào tính chất của hàng hóa và luồng xuất nhập khẩu.
Nguyên tắc xác định trị giá hải quan đối với hàng hóa xuất khẩu
Đối với hàng hóa xuất khẩu, nguyên tắc xuyên suốt là trị giá hải quan phải phản ánh giá bán thực tế của hàng hóa tính đến cửa khẩu xuất. Thông thường, đây là các giá FOB, giá DAF. Mức giá này được xác định dựa trên hóa đơn thương mại, hợp đồng mua bán và không bao gồm các chi phí như bảo hiểm quốc tế (I) hay vận tải quốc tế (F).
Trong trường hợp không thể xác định trị giá theo giá bán thông thường, người khai hải quan phải tuân thủ tuần tự 4 phương pháp xác định giá trị hải quan sau đây:
- Phương pháp 1 Giá bán của hàng hóa tính đến cửa khẩu xuất (Giá hợp đồng): Dựa trực tiếp vào giá bán ghi trên hợp đồng hoặc hóa đơn thương mại, tính đến cửa khẩu xuất.
- Phương pháp 2 Giá bán của hàng hóa xuất khẩu giống hệt: Sử dụng giá bán của lô hàng xuất khẩu giống hệt đã được cơ quan hải quan chấp nhận, có mức giá thấp nhất và quy đổi về cùng điều kiện giao hàng đến cửa khẩu xuất.
- Phương pháp 3 Giá bán của hàng hóa xuất khẩu tương tự: Áp dụng khi không có hàng giống hệt. Dựa trên giá bán của lô hàng xuất khẩu tương tự đã được chấp nhận trị giá và quy đổi về cửa khẩu xuất.
- Phương pháp 4 Giá bán của hàng hóa xuất khẩu do cơ (Thông tin bị cắt): Phương pháp này thường dựa trên chi phí sản xuất hoặc các phương pháp suy luận khác khi các phương pháp trên không áp dụng được.
Nguyên tắc và phương pháp xác định trị giá hải quan đối với hàng hóa nhập khẩu
Theo quy định tại Thông tư 71/2024/TT-BTC, trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và các điều ước quốc tế mà Việt Nam là thành viên. Điều này có nghĩa là, cơ quan Hải quan sẽ dựa trên giá giao dịch thực tế của lô hàng, bao gồm cả các chi phí phát sinh trước khi hàng về đến cửa khẩu nhập đầu tiên của Việt Nam.
Các phương pháp xác định trị giá hải quan nhập khẩu, theo thứ tự ưu tiên, bao gồm:
- Phương pháp 1: Trị giá giao dịch của hàng hóa nhập khẩu.
- Phương pháp 2: Trị giá giao dịch của hàng hóa nhập khẩu giống hệt.
- Phương pháp 3: Trị giá giao dịch của hàng hóa nhập khẩu tương tự.
- Phương pháp 4: Phương pháp giá bán trừ.
- Phương pháp 5: Phương pháp giá thành.
- Phương pháp 6: Phương pháp các yếu tố suy biệt.
Việc áp dụng phương pháp trị giá giao dịch (Phương pháp 1) là ưu tiên hàng đầu. Chỉ khi phương pháp này không áp dụng được thì mới xem xét các phương pháp tiếp theo. Để áp dụng phương pháp này, cần thỏa mãn các điều kiện như người mua có quyền định đoạt hoặc sử dụng hàng hóa, việc mua bán không có điều kiện ràng buộc, không có khoản tiền nào người mua phải trả thêm sau khi đã xác định trị giá, và trị giá giao dịch không có mối liên hệ đặc biệt ảnh hưởng đến giá.
Chi tiết về phương pháp trị giá giao dịch hàng nhập khẩu
Như đã đề cập, phương pháp trị giá giao dịch là phương pháp được ưu tiên áp dụng cho hàng nhập khẩu. Theo đó, trị giá hải quan được xác định bằng giá thực tế mà người mua đã thanh toán hoặc sẽ phải thanh toán cho người bán để mua hàng hóa nhập khẩu, tính đến cửa khẩu nhập đầu tiên. Giá này bao gồm cả các khoản chi phí sau đây nếu chúng chưa được bao gồm trong giá thanh toán:
- Chi phí vận tải và bảo hiểm hàng hóa nhập khẩu cho đến cửa khẩu nhập đầu tiên.
- Chi phí môi giới, chi phí bản quyền, giấy phép mà người mua phải trả trực tiếp hoặc gián tiếp.
- Giá trị vật liệu, bộ phận, phụ tùng... cấu thành hàng hóa nhập khẩu.
- Chi phí lao động kỹ thuật, nghiên cứu, thiết kế, nghệ thuật, chương trình máy tính và chi phí liên quan khác mà người nhập khẩu phải trả để sản xuất ra hàng hóa nhập khẩu.
- Một phần của lợi nhuận và chi phí không tính trực tiếp vào giá trị có liên quan đến hàng hóa nhập khẩu do người bán hoặc người có quyền kiểm soát người bán yêu cầu người mua thanh toán.
Để khai báo đúng theo phương pháp này, doanh nghiệp cần chuẩn bị đầy đủ hóa đơn thương mại, tờ khai hải quan, vận đơn, hợp đồng mua bán và các chứng từ liên quan khác. Nếu có bất kỳ khoản chi phí nào chưa rõ ràng hoặc có dấu hiệu bất thường, cơ quan hải quan có thể yêu cầu doanh nghiệp cung cấp thêm thông tin hoặc tiến hành tham vấn giá hải quan để xác định trị giá chính xác.
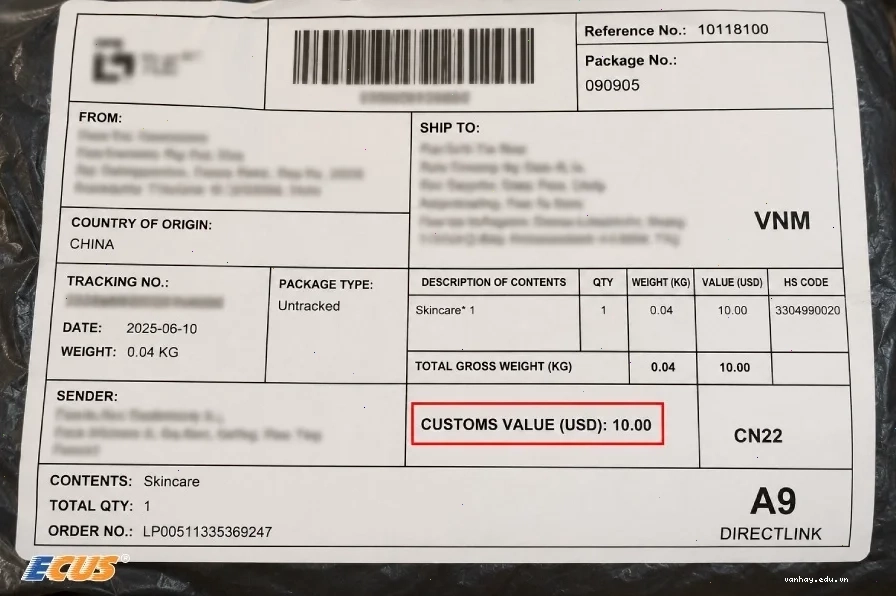
Hồ sơ hải quan và các lỗi thường gặp khi khai báo trị giá
Hồ sơ hải quan để khai báo trị giá thường bao gồm:
- Tờ khai hải quan (tờ khai hàng hóa nhập khẩu có khai trị giá hoặc tờ khai trị giá).
- Hóa đơn thương mại.
- Vận đơn hoặc giấy tờ vận tải tương đương.
- Giấy phép nhập khẩu (nếu có).
- Hợp đồng mua bán.
- Các chứng từ khác liên quan đến việc xác định trị giá.
Tuy nhiên, không ít doanh nghiệp mắc phải các lỗi phổ biến khi khai báo trị giá, dẫn đến những rắc rối không đáng có:
- Khai báo sai giá trị thực tế: Khai cao hơn hoặc thấp hơn giá trị giao dịch thực tế, có thể do nhầm lẫn hoặc cố ý gian lận.
- Thiếu hoặc sai lệch chứng từ: Không cung cấp đầy đủ hóa đơn, hợp đồng hoặc các chứng từ liên quan khác, hoặc các chứng từ này không hợp lệ.
- Không khai báo các chi phí cấu thành: Quên không tính các khoản chi phí như vận tải, bảo hiểm, bản quyền... vào trị giá hải quan.
- Lạm dụng hoặc sai sót trong áp dụng phương pháp xác định trị giá: Áp dụng sai phương pháp hoặc cố tình áp dụng phương pháp có lợi không đúng quy định.
Để tránh những lỗi này, doanh nghiệp nên chủ động tìm hiểu kỹ quy định, chuẩn bị hồ sơ đầy đủ và chính xác, hoặc tìm đến các đơn vị tư vấn chuyên nghiệp. Việc tìm hiểu về THỦ TỤC & KHAI BÁO HẢI QUAN cũng là một bước quan trọng để đảm bảo quy trình diễn ra suôn sẻ.
Lời khuyên từ chuyên gia: Cần chủ động hơn trong khai báo
Nhiều doanh nghiệp vẫn giữ tư duy thụ động, cho rằng chỉ cần khai theo hóa đơn là xong. Tuy nhiên, cơ quan hải quan ngày càng siết chặt quản lý và áp dụng các biện pháp nghiệp vụ để kiểm soát trị giá khai báo. Việc chủ động tìm hiểu, chuẩn bị kỹ lưỡng hồ sơ và sẵn sàng giải trình với cơ quan hải quan sẽ giúp doanh nghiệp tránh được những rắc rối không đáng có. Hãy coi việc khai báo trị giá hải quan chính xác là một khoản đầu tư cho sự thông quan thuận lợi và uy tín lâu dài của doanh nghiệp.
Bạn đã bao giờ gặp phải tình huống khó khăn khi khai báo trị giá hải quan chưa? Chia sẻ câu chuyện của bạn dưới phần bình luận để cùng thảo luận!