Nhiều doanh nghiệp vẫn đang loay hoay với bài toán Thuế VAT hàng nhập khẩu 2026, đặc biệt là về cách hạch toán và yêu cầu chứng từ khấu trừ. Đáng nói, không ít kế toán đang áp dụng sai quy trình, tiềm ẩn rủi ro bị truy thu và phạt nặng. Liệu có phải bạn đang mắc kẹt trong những "cái bẫy" vô hình mà ngành thuế giăng ra?
Thuế GTGT Hàng Nhập Khẩu Là Gì Tại Sao Lại Quan Trọng
Đừng nhầm lẫnThuế VAT hàng nhập khẩu chỉ là một khoản chi phí nhỏ. Thực tế, đây là nghĩa vụ thuế quan trọng, áp dụng cho hầu hết hàng hóa nhập khẩu vào Việt Nam, trừ các trường hợp được miễn hoặc không chịu thuế. Việc hiểu rõ bản chất và cách tính toán chính xác sẽ giúp doanh nghiệp tối ưu chi phí và tránh rủi ro pháp lý. Trang chủ của chúng tôi luôn cập nhật những thông tin mới nhất về các quy định này.
Theo quy định hiện hành, thuế GTGT hàng nhập khẩu được tính dựa trên giá trị lô hàng, bao gồm thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có). Điều này có nghĩa là tổng giá trị bạn bỏ ra để đưa hàng về Việt Nam sẽ là cơ sở tính thuế. Đây là một điểm mà nhiều kế toán hay bỏ qua, dẫn đến tính sai số thuế phải nộp.
Phân Tích Chi Tiết Cách Tính Thuế VAT Hàng Nhập Khẩu
Cách tính thuế GTGT hàng nhập khẩu không hề phức tạp nếu bạn nắm vững công thức và các yếu tố cấu thành. Có hai trường hợp chính về giá tính thuế:
- Giá CIF (Cost, Insurance, Freight): Giá này đã bao gồm chi phí mua hàng (Cost), phí bảo hiểm (Insurance) và cước vận tải (Freight) đến cửa khẩu Việt Nam. Đây là trường hợp phổ biến và thuận tiện nhất.
- Giá FOB (Free On Board): Giá này chỉ bao gồm chi phí mua hàng và các chi phí phát sinh trước khi hàng hóa được xếp lên tàu. Người mua sẽ phải chịu thêm chi phí vận tải và bảo hiểm từ cảng đi đến cảng Việt Nam.
Công thức tính chung:
- Giá tính thuế TTĐB = Giá tính thuế nhập khẩu + Thuế nhập khẩu
- Thuế GTGT hàng nhập khẩu = (Giá tính thuế nhập khẩu + Thuế nhập khẩu + Thuế TTĐB (nếu có) + Thuế bảo vệ môi trường (nếu có)) x Thuế suất thuế GTGT
Một điểm quan trọng cần lưu ý là thuế suất thuế GTGT hàng nhập khẩu thường là 10%, trừ một số trường hợp đặc biệt theo quy định của Luật Thuế GTGT.
Hạch Toán Thuế GTGT Hàng Nhập Khẩu Chuẩn Mực Kế Toán
Việc hạch toán Thuế VAT hàng nhập khẩu cần tuân thủ chặt chẽ các quy định của Bộ Tài chính để đảm bảo tính chính xác và minh bạch. Dưới đây là hướng dẫn chi tiết:
1. Khi nhập khẩu vật tư, hàng hoá, TSCĐ:
- Phản ánh số thuế nhập khẩu phải nộp, tổng số tiền phải thanh toán và giá trị vật tư, hàng hoá, TSCĐ nhập khẩu (chưa bao gồm thuế GTGT hàng nhập khẩu).
Nợ các TK 152, 153, 156, 211, 611,…
Có TK 333 – Thuế và các khoản phải nộp Nhà nước (3333 – Thuế nhập khẩu).
Có các TK 111, 112, 331,… - Phản ánh số thuế GTGT hàng nhập khẩu phải nộp:
Trường hợp thuế GTGT hàng nhập khẩu phải nộp được khấu trừ, ghi: Nợ TK 133 – Thuế GTGT được khấu trừ; Có TK 3331 – Thuế GTGT phải nộp (33312). - Trường hợp thuế GTGT hàng nhập khẩu phải nộp không được khấu trừ, ghi:
Nợ các TK 152, 153, 156, 211, 611,…; Có TK 3331 – Thuế GTGT phải nộp (33312).
2. Khi thực nộp thuế GTGT của hàng nhập khẩu:
- Nợ TK 3331 – Thuế GTGT phải nộp (33312)
Có các TK 111, 112,…
Để đảm bảo tính hợp lệ cho việc khấu trừ, doanh nghiệp cần thu thập đầy đủ các chứng từ cần thiết.
Đừng quên tham khảo thêm về THỦ TỤC & KHAI BÁO HẢI QUAN để có cái nhìn tổng quan về quy trình nhập khẩu.
Chứng Từ Khấu Trừ Thuế GTGT Hàng Nhập Khẩu Yêu Cầu Bắt Buộc
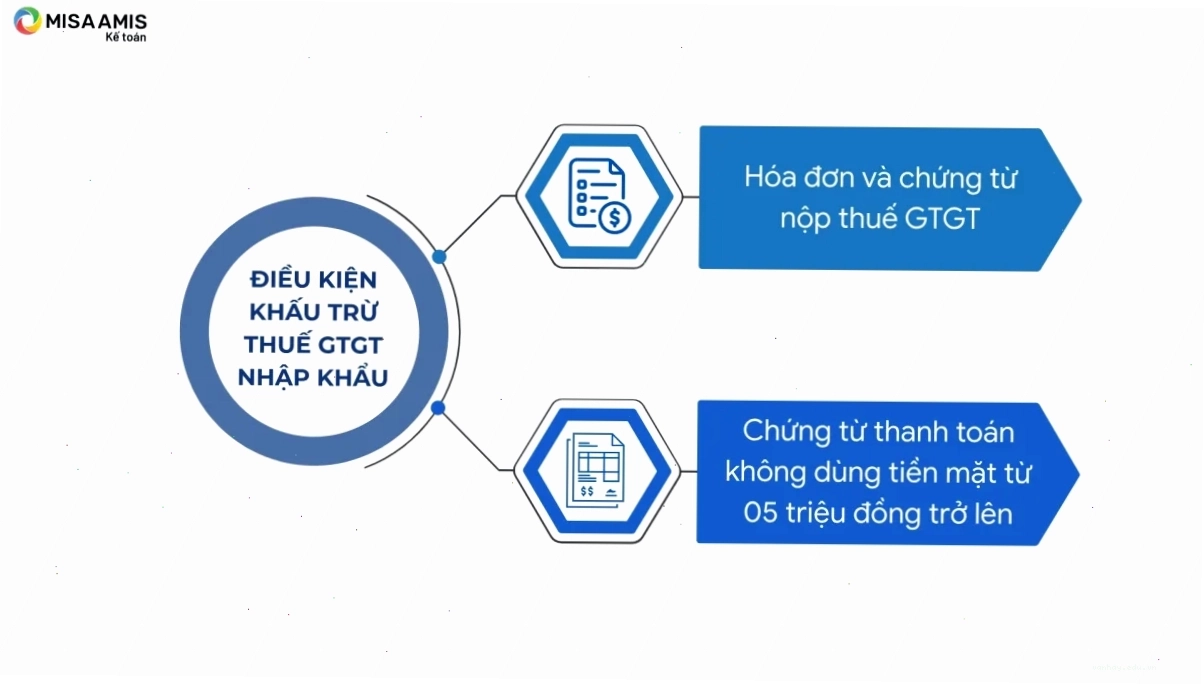
Đây là điểm mấu chốt để doanh nghiệp được hưởng quyền lợi khấu trừ thuế. Nếu thiếu dù chỉ một chứng từ, bạn có thể mất đi quyền lợi này. Các giấy tờ bắt buộc bao gồm:
- Giấy nộp tiền thuế GTGT của hàng nhập khẩu: Đây là bằng chứng quan trọng nhất cho thấy bạn đã thực hiện nghĩa vụ nộp thuế. Nếu trong kỳ khai thuế bạn chưa nộp số thuế này, bạn sẽ chưa được kê khai khấu trừ.
- Chứng từ thanh toán cho nhà cung cấp không dùng tiền mặt: Áp dụng cho các hóa đơn mua hàng có giá trị từ 20 triệu đồng trở lên. Bao gồm: phiếu chuyển khoản ngân hàng, ủy nhiệm chi, giấy báo nợ,...
Việc chuẩn bị đầy đủ và sắp xếp khoa học các chứng từ này không chỉ giúp bạn hoàn thành nghĩa vụ thuế mà còn là cơ sở để Thuế VAT hàng nhập khẩu được khấu trừ một cách hợp pháp.
Một số quan điểm cho rằng chỉ cần có giấy nộp tiền là đủ, nhưng thực tế, cơ quan thuế sẽ kiểm tra cả chứng từ thanh toán cho nhà cung cấp. Sai sót ở khâu này là rất phổ biến và gây thiệt hại lớn cho doanh nghiệp.
Bất Cập Trong Quy Định Thuế VAT Hàng Nhập Khẩu: Ai Chịu Trách Nhiệm?
Nhiều ý kiến cho rằng quy định vềThuế VAT hàng nhập khẩu còn khá phức tạp, gây khó khăn cho doanh nghiệp trong việc tuân thủ. Mặc dù mục đích là để đảm bảo sự công bằng và tăng nguồn thu ngân sách, nhưng sự thiếu rõ ràng trong một số văn bản pháp luật đã vô tình tạo ra những "kẽ hở" hoặc gây nhầm lẫn cho người thực thi.
Ví dụ, cách ghi nhận thuế nộp thay nhà thầu đôi khi còn gây tranh cãi. Doanh nghiệp cần hết sức cẩn trọng, đối chiếu thông tin từ nhiều nguồn và tham vấn chuyên gia nếu cần thiết. Wikipedia có định nghĩa rõ hơn về thuế giá trị gia tăng mà bạn có thể tham khảo.
Việc nộp thuế GTGT hàng nhập khẩu qua ngân hàng đôi khi cũng gặp trục trặc về thời gian xử lý, ảnh hưởng đến thời hạn kê khai. Doanh nghiệp nên thực hiện giao dịch sớm để tránh bị động.
Kết Luận: Làm Chủ Thuế VAT Hàng Nhập Khẩu 2026
Hiểu rõThuế VAT hàng nhập khẩu không chỉ là trách nhiệm mà còn là cơ hội để doanh nghiệp tối ưu hóa chi phí và nâng cao năng lực cạnh tranh. Bằng cách nắm vững quy định, tính toán chính xác, hạch toán đúng và chuẩn bị đầy đủ chứng từ, bạn hoàn toàn có thể làm chủ nghĩa vụ thuế của mình.
Hãy coi những quy định về thuế như một kim chỉ nam, chứ không phải là rào cản. Sự chủ động và kiến thức chuyên sâu sẽ giúp bạn vượt qua mọi thách thức, đảm bảo hoạt động kinh doanh diễn ra suôn sẻ và hiệu quả.