Nghịch lý trớ trêu của Hải quan doanh nghiệp chế xuất (DNCX) hiện nay là nhiều doanh nghiệp tin rằng mọi hàng hóa nhập khẩu phục vụ hoạt động sản xuất đều mặc định được miễn thủ tục hải quan và hưởng thuế VAT 0%. Liệu đây có phải là một cách hiểu 'lối tắt' tai hại?
Hải quan Doanh nghiệp Chế xuất Lầm tưởng về Ưu đãi Thuế VAT 0%
Câu hỏi từ Công ty TNHH Seiyo Glassdecorations Việt Nam về việc mua Bình khí ga cho nhà bếp và các thiết bị văn phòng (máy tính, máy in) từ nội địa, liệu có được áp dụng hóa đơn GTGT thuế xuất VAT 0% khi DNCX lựa chọn không mở tờ khai hải quan theo Điều 74, Khoản 1, Điểm b Thông tư 38/2015/TT-BTC, là một vấn đề nan giải, phản ánh sự nhầm lẫn phổ biến.
Thực tế, quy định tại Điều 74, Khoản 1, Điểm b Thông tư 38/2015/TT-BTC cho phép DNCX mua vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng mua từ nội địa để xây dựng công trình, phục vụ cho điều hành bộ máy văn phòng và sinh hoạt của cán bộ, công nhân làm việc tại DNCX mà không bắt buộc phải thực hiện thủ tục hải quan. Tuy nhiên, đây là quy định về thủ tục hải quan, không phải là quy định về thuế.
Việc một DNCX có được mua hàng hóa nội địa với thuế suất VAT 0% hay không lại phải tuân theo các quy định riêng của Luật Thuế Giá trị gia tăng. Cụ thể, theo Điều 9 Thông tư 219/2013/TT-BTC, hàng hóa, dịch vụ xuất khẩu (bao gồm cả hàng hóa bán vào DNCX) mới được áp dụng thuế suất VAT 0%. Việc DNCX mua hàng hóa từ nội địa, dù có được miễn thủ tục hải quan hay không, về bản chất vẫn là giao dịch nội địa, trừ khi hàng hóa đó thực sự được xuất khẩu ra khỏi lãnh thổ Việt Nam hoặc đáp ứng các điều kiện đặc thù theo quy định của pháp luật thuế.
Do đó, việc bên bán xuất hóa đơn GTGT với thuế xuất VAT 0% cho các mặt hàng như bình khí ga, máy tính, máy in mua từ nội địa cho DNCX, chỉ vì DNCX lựa chọn không mở tờ khai hải quan theo Điều 74, là chưa chắc hợp lệ về mặt thuế. Các mặt hàng này, nếu không thuộc diện xuất khẩu hoặc các trường hợp đặc biệt khác theo quy định của Luật Thuế VAT, thì vẫn phải chịu thuế VAT theo thuế suất thông thường.
Bình luận về vấn đề này, ông Nguyễn Văn A, chuyên gia tư vấn tài chính, cho rằng: "Nhiều DNCX hay nhầm lẫn giữa việc miễn thủ tục hải quan và việc áp dụng ưu đãi thuế. Pháp luật về hải quan và pháp luật về thuế là hai hệ thống quy định song hành nhưng có mục tiêu và phạm vi điều chỉnh khác nhau."
Phân loại hàng hóa DNCX và Quy định cốt lõi
Để hiểu rõ hơn, chúng ta cần phân biệt rõ các loại hàng hóa mà DNCX có thể nhập khẩu hoặc mua nội địa:
1. Hàng hóa nhập khẩu phục vụ hoạt động sản xuất sản phẩm xuất khẩu: Phải thực hiện thủ tục hải quan theo quy định và sử dụng đúng mục đích. Tuy nhiên, có các trường hợp DNCX và đối tác được lựa chọn thực hiện hoặc không thực hiện thủ tục hải quan theo Điều 74, Khoản 1, Thông tư 38/2015/TT-BTC, bao gồm:
- Hàng hóa mua, bán, thuê, mượn giữa các DNCX với nhau.
- Hàng hóa là nguyên liệu, vật tư, máy móc, thiết bị của hợp đồng gia công giữa các DNCX.
- Hàng hóa là vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng mua từ nội địa để xây dựng công trình, phục vụ cho điều hành bộ máy văn phòng và sinh hoạt của cán bộ, công nhân làm việc tại DNCX.
- Hàng hóa luân chuyển trong nội bộ DNCX, hoặc giữa các DNCX trong cùng một khu chế xuất.
- Hàng hóa của các DNCX thuộc một tập đoàn hay hệ thống công ty tại Việt Nam, có hạch toán phụ thuộc.
- Hàng hóa đưa vào, đưa ra DNCX để bảo hành, sửa chữa hoặc thực hiện một số công đoạn sản xuất như kiểm tra, phân loại, đóng gói.
Trong những trường hợp này, nếu DNCX không làm thủ tục hải quan, họ phải lập và lưu trữ chứng từ, sổ chi tiết theo dõi hàng hóa theo quy định của Bộ Tài chính về mua bán hàng hóa, chế độ kế toán, kiểm toán.
2. Hàng hóa không phục vụ trực tiếp cho sản xuất xuất khẩu: Ví dụ như các mặt hàng mua từ nội địa để phục vụ văn phòng, sinh hoạt như đã nêu trong câu hỏi của Công ty Seiyo. Đối với các mặt hàng này, quy định tại Điểm b, Khoản 1, Điều 74 cho phép không làm thủ tục hải quan, nhưng vấn đề cốt lõi vẫn nằm ở quy định thuế.
Chuyên gia Hải quan, ông Trần Văn B, nhấn mạnh: "Việc quản lý hải quan EPE ngày càng chặt chẽ. Doanh nghiệp cần phân biệt rõ ràng giữa yêu cầu về thủ tục hải quan và nghĩa vụ thuế. Về bản chất, nếu hàng hóa không xuất khẩu, thì thuế VAT vẫn phải được tính và nộp theo quy định."
Để tránh rủi ro, các DNCX nên tham vấn ý kiến cơ quan hải quan và cơ quan thuế địa phương trước khi thực hiện các giao dịch mua bán, đặc biệt là khi liên quan đến việc áp dụng thuế suất 0%.
Thủ tục mua bán với Doanh nghiệp EPE và những điểm cần lưu ý
Đối với thủ tục mua bán với doanh nghiệp EPE (Doanh nghiệp chế xuất), việc tuân thủ quy định về chứng từ là tối quan trọng. Mặc dù một số trường hợp có thể không cần mở tờ khai hải quan, DNCX vẫn phải có đầy đủ chứng từ chứng minh nguồn gốc, mục đích sử dụng của hàng hóa. Điều này bao gồm hóa đơn, hợp đồng mua bán, biên bản giao nhận, và sổ theo dõi chi tiết.
Đặc biệt, đối với các giao dịch mà DNCX mua hàng hóa từ nội địa, bên bán cần xác định đúng bản chất giao dịch để xuất hóa đơn GTGT. Nếu hàng hóa bán cho DNCX không thuộc diện được áp dụng thuế suất 0% theo quy định của Luật Thuế VAT, thì bên bán phải xuất hóa đơn với thuế suất thông thường và DNCX sẽ kê khai khấu trừ theo quy định.
Tham khảo THỦ TỤC & KHAI BÁO HẢI QUAN là bước đi cần thiết để đảm bảo mọi quy trình được thực hiện chính xác.
Hóa đơn VAT bán vào Khu Chế Xuất Thực trạng và Giải pháp
Thực trạng cho thấy, nhiều DNCX và các đơn vị cung cấp hàng hóa nội địa vẫn còn mơ hồ về quy định hóa đơn VAT bán vào khu chế xuất. Sự nhầm lẫn này dẫn đến việc xuất hóa đơn không phù hợp, gây rủi ro cho cả hai bên.
Giải pháp:
- Tăng cường đào tạo và phổ biến quy định: Cơ quan quản lý cần đẩy mạnh công tác tuyên truyền, tập huấn cho các DNCX và doanh nghiệp nội địa về các quy định liên quan đến thủ tục hải quan và thuế GTGT đối với giao dịch với DNCX.
- Tham vấn chuyên gia: Các DNCX nên chủ động tìm kiếm sự tư vấn từ các chuyên gia về hải quan, thuế để hiểu rõ bản chất của từng giao dịch và áp dụng đúng quy định.
- Rà soát nội bộ: Các doanh nghiệp cần tự rà soát lại quy trình mua bán, kế toán, đặc biệt là quy trình xuất nhập khẩu và kê khai thuế để phát hiện và khắc phục kịp thời các sai sót.
Việc áp dụng đúng quy định sẽ giúp DNCX tối ưu hóa chi phí, giảm thiểu rủi ro pháp lý, đồng thời góp phần thúc đẩy hoạt động sản xuất kinh doanh hiệu quả hơn. Tham khảo thêm tại Hải quan doanh nghiệp chế xuất để có cái nhìn toàn diện.
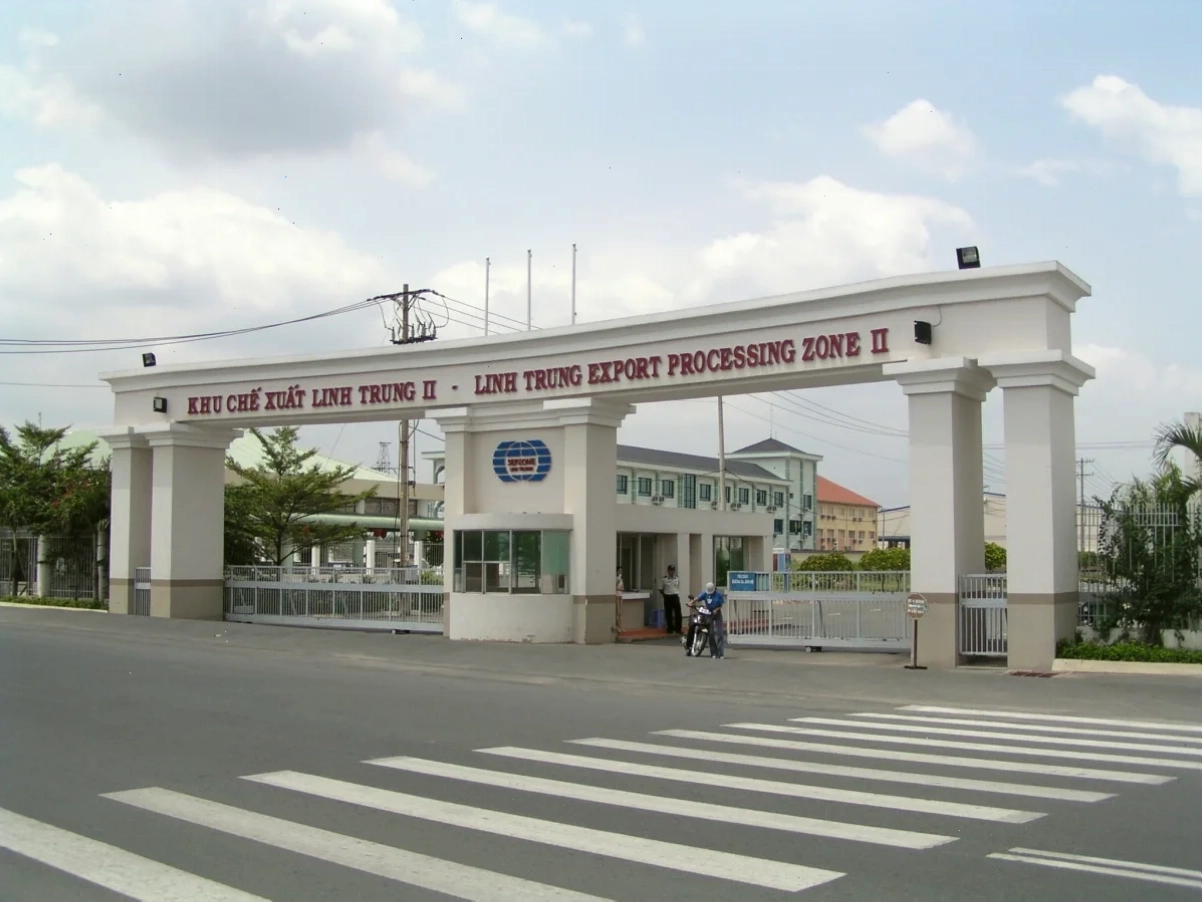
Xuất nhập khẩu tại chỗ với DNCX và Khía cạnh pháp lý
Khái niệm xuất nhập khẩu tại chỗ với DNCX thường gây nhầm lẫn. Về cơ bản, các giao dịch mua bán hàng hóa giữa DNCX và doanh nghiệp nội địa, hoặc giữa DNCX với nhau, nếu đáp ứng đủ điều kiện theo quy định của pháp luật hải quan và thuế, có thể được coi là các giao dịch đặc thù. Tuy nhiên, bản chất của việc áp dụng thuế suất VAT 0% là dành cho hàng hóa 'xuất khẩu' ra khỏi lãnh thổ Việt Nam.
Theo quy định tại Điều 76 Thông tư 38/2015/TT-BTC, hàng hóa mua bán, trao đổi giữa DNCX với nhau hoặc DNCX với doanh nghiệp nội địa mà DNCX bán ra và doanh nghiệp nội địa mua vào để sử dụng sản xuất, tiêu dùng tại Việt Nam thì không phải làm thủ tục hải quan. Tuy nhiên, điều này chỉ miễn thủ tục hải quan, còn nghĩa vụ thuế vẫn phải tuân thủ Luật Thuế VAT. Nếu doanh nghiệp nội địa mua hàng hóa từ DNCX để tiêu dùng tại Việt Nam, thì DNCX phải xuất hóa đơn GTGT và tính thuế VAT theo quy định thông thường, trừ khi có các quy định riêng khác.
Do đó, việc áp dụng hóa đơn VAT 0% trong các giao dịch 'tại chỗ' cần được xem xét cẩn trọng và dựa trên bản chất của hàng hóa, mục đích sử dụng và các quy định cụ thể của pháp luật thuế.
Trong bối cảnh hội nhập và cạnh tranh ngày càng gay gắt, việc hiểu rõ các quy định về Hải quan doanh nghiệp chế xuất là yếu tố sống còn. Thay vì tìm cách 'lách luật', doanh nghiệp nên tập trung vào việc tuân thủ đúng các quy định pháp luật, đặc biệt là về thủ tục hải quan và nghĩa vụ thuế. Tham vấn ý kiến chuyên gia và cơ quan chức năng là bước đi khôn ngoan để đảm bảo hoạt động kinh doanh diễn ra suôn sẻ và bền vững.
Để cập nhật thông tin chi tiết về các quy trình, quý độc giả có thể tham khảo thêm trên Trang chủ.