Bất hợp lệ chứng từ L/C luôn là cơn ác mộng đối với các nhà xuất khẩu, tiềm ẩn nguy cơ mất trắng tiền hàng. Tuy nhiên, liệu có phải Ngân hàng phát hành (NHPH) luôn có quyền tuyệt đối từ chối mọi bộ chứng từ dù chỉ sai sót nhỏ? Quan điểm này cần được xem xét lại một cách gai góc hơn.
Quyền Định Đoạt Bộ Chứng Từ Bất Hợp Lệ Thuộc Về Ai?
Theo nguyên tắc chung, Thư tín dụng (L/C) là cam kết của NHPH với người hưởng lợi (người xuất khẩu) về việc thanh toán bộ chứng từ xuất trình phù hợp. Khi bộ chứng từ có discrepancy trong L/C, NHPH có quyền từ chối thanh toán, và người hưởng lợi có nguy cơ mất quyền đòi tiền. Tuy nhiên, bức tranh không đơn giản như vậy.
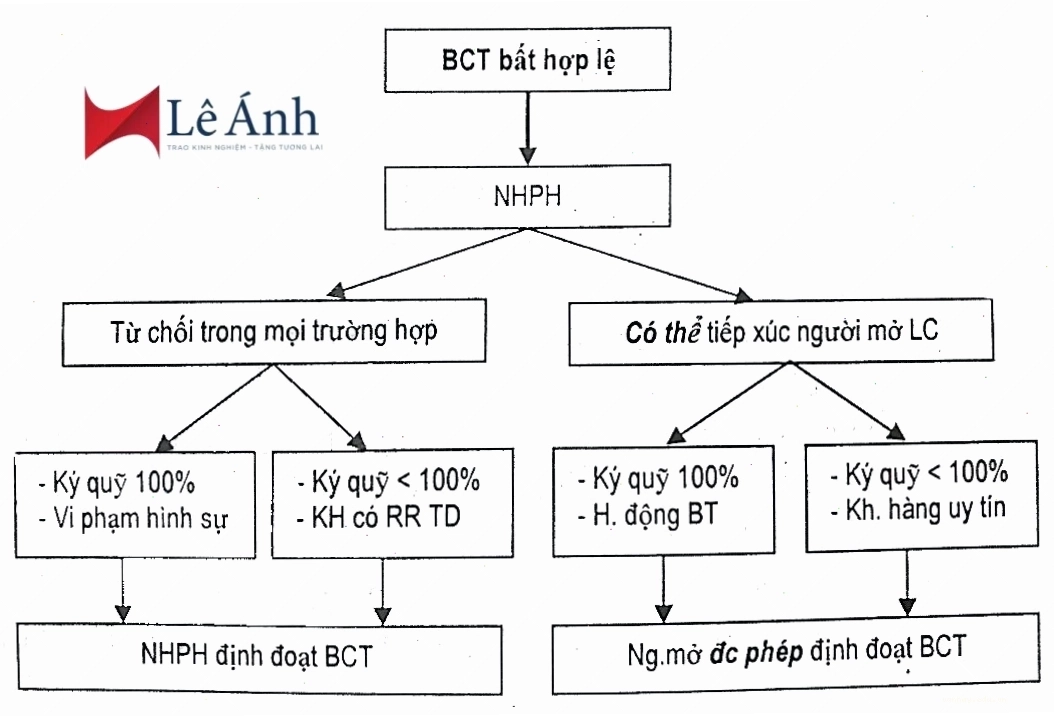
Thực tế, NHPH không chỉ là người kiểm tra mà còn là cầu nối. Họ có quyền tiếp xúc với người mở (người nhập khẩu) để xin ý kiến về các bất hợp lệ. Việc này phụ thuộc vào nhiều yếu tố:
- Tình hình ký quỹ của người mở: Nếu người mở đã ký quỹ 100% giá trị L/C, quyết định chấp nhận hay từ chối bộ chứng từ bất hợp lệ sẽ thuộc về họ. Rủi ro do chứng từ không hợp lệ do người mở tự chịu.
- Uy tín và khả năng tài chính của người mở: Nếu người mở chưa ký quỹ đủ hoặc có dấu hiệu mất khả năng thanh toán, NHPH có thể tự mình quyết định từ chối để giảm thiểu rủi ro cho ngân hàng.
Một luận điểm cần nhấn mạnh: ngay cả người mở, dù bị ràng buộc bởi UCP 600, cũng có quyền từ chối bộ chứng từ bất hợp lệ. Điều này cho thấy sự phức tạp và tinh tế trong quá trình thương lượng, nơi người mua có thể lợi dụng sự không hợp lệ của chứng từ để yêu cầu giảm giá. Để hiểu rõ hơn về quy trình này, đừng bỏ lỡ bài viết về NGHIỆP VỤ NGOẠI THƯƠNG & VẬN TẢI.
Thông Báo Từ Chối Bộ Chứng Từ Bất Hợp Lệ: Lời Cảnh Tỉnh
Khi NHPH phát hiện các sai sót, họ phải gửi thông báo từ chối cho người xuất khẩu trong thời gian quy định (thường là 5 ngày làm việc sau khi nhận chứng từ). Thông báo này phải chi tiết các điểm bất hợp lệ. Đây là cơ hội cuối cùng để người xuất khẩu nhìn nhận lại sai sót và đưa ra phương án xử lý.
Tuy nhiên, việc hiểu biết về các điểm bất hợp lệ và cách thức thông báo của ngân hàng là cực kỳ quan trọng. Nhiều nhà xuất khẩu vì thiếu kiến thức chuyên môn mà bỏ lỡ các cơ hội khắc phục, dẫn đến tình trạng ngân hàng từ chối thanh toán L/C.
Khi Nào Ngân Hàng Mất Quyền Từ Chối Bộ Chứng Từ Bất Hợp Lệ?
Mặc dù UCP 600 trao quyền kiểm tra và từ chối chứng từ cho NHPH, nhưng có những trường hợp họ không thể viện cớ bất hợp lệ để từ chối:
- NHPH đơn phương chấp nhận thanh toán: Nếu NHPH tự ý chấp nhận và thanh toán bộ chứng từ dù biết có sai sót, họ không thể yêu cầu người mở hoàn trả tiền.
- Việc sửa chữa chứng từ trong thời gian cho phép: NHPH có thể tiếp xúc với người xuất khẩu để yêu cầu sửa chữa, bổ sung các khiếm khuyết trong thời gian hiệu lực của L/C và thời hạn xuất trình.
- Đã được chấp nhận thanh toán: Một khi NHPH đã ký chấp nhận hối phiếu, quyền từ chối thanh toán về cơ bản đã mất đi, trừ những trường hợp gian lận chứng minh được.
Cách Thức Xuất Trình Chứng Từ Bất Hợp Lệ Hiệu Quả
Khi phát hiện bộ chứng từ có sai sót, người xuất khẩu cần bình tĩnh và có chiến lược rõ ràng. Dưới đây là các phương án xử lý:
- Cách 1: Tu chỉnh L/C: Nếu sai sót không ảnh hưởng lớn đến quyền lợi người NK và L/C còn hiệu lực, thỏa thuận với người NK để yêu cầu ngân hàng mở tu chỉnh L/C.
- Cách 2: Thư chấp nhận bất hợp lệ: Người NK có thể gửi Thư chấp nhận bất hợp lệ (Letter of Acceptance) cho NHPH để đề nghị thanh toán. Điều này đòi hỏi mối quan hệ tốt giữa các bên và việc người NK đã ký quỹ đủ.
- Cách 3: Chiết khấu bộ chứng từ có cam kết bồi thường: Người xuất khẩu có thể yêu cầu ngân hàng thông báo chiết khấu bộ chứng từ. Nếu chứng từ có sai sót nhỏ, người XK sẽ viết Thư cam kết bồi thường (Letter of Indemnity) cho ngân hàng thông báo, chấp nhận rủi ro chiết khấu có truy đòi.
- Cách 4: Làm lại chứng từ: Đối với các chứng từ do người xuất khẩu phát hành, việc cấp lại khá đơn giản. Tuy nhiên, với chứng từ từ bên thứ ba như B/L, Insurance Cert, việc này tốn kém và mất thời gian, thường là lựa chọn cuối cùng.
- Cách 5: Chuyển sang phương thức nhờ thu: Nếu các phương án trên không khả thi, người xuất khẩu có thể chuyển sang nhờ thu, chuyển toàn bộ quyền kiểm soát chứng từ cho ngân hàng nhờ thu mà không bị NHPH gây khó dễ về mặt chứng từ.
Việc lựa chọn phương án nào phụ thuộc vào mức độ sai sót, mối quan hệ với đối tác và tình hình tài chính của các bên. Phân tích kỹ lưỡng từng trường hợp là chìa khóa để tránh tình trạng phí bất hợp lệ chứng từ phát sinh thêm.
Lời Khuyên Chuyên Gia: Phòng Bệnh Hơn Chữa Bệnh
Thay vì đối mặt với rủi ro bất hợp lệ chứng từ L/C, các nhà xuất khẩu nên tập trung vào việc phòng ngừa:
- Đọc kỹ và hiểu rõ từng điều khoản L/C: Đảm bảo mọi yêu cầu về chứng từ đều được nắm vững trước khi phát hành bộ chứng từ.
- Kiểm tra chéo bộ chứng từ: Quy trình kiểm tra nội bộ nghiêm ngặt giúp phát hiện sai sót trước khi gửi cho ngân hàng.
- Luôn cập nhật các quy định mới: UCP 600 là nền tảng, nhưng các quy định hoặc tập quán ngân hàng có thể thay đổi. Tham khảo các nguồn uy tín như Trang chủ để có thông tin mới nhất.
- Xây dựng mối quan hệ tốt với đối tác: Sự tin cậy và trao đổi cởi mở có thể giúp giải quyết các vấn đề phát sinh dễ dàng hơn.
Trong mọi giao dịch, việc tuân thủ chặt chẽ các quy định về chứng từ không chỉ đảm bảo thanh toán mà còn xây dựng uy tín lâu dài trên thương trường quốc tế. Để nắm vững hơn các nghiệp vụ liên quan, bạn có thể tìm hiểu thêm về Bất hợp lệ chứng từ L/C.